Семейный бюджет: как планировать доходы и расходы, таблица и правила
Семейный бюджет - это план доходов и расходов семьи на месяц. Он нужен, чтобы понимать, куда уходят деньги, и откладывать на цели, а не жить от зарплаты до зарплаты.
Ниже порядок составления бюджета за час, пример таблицы, правило 50/30/20 и способы урезать траты без ощущения, что вы во всём себе отказываете.
Содержание
Из чего состоит семейный бюджет
Бюджет делится на две части: доходы и расходы. К доходам относятся зарплаты, пособия, алименты, подработка, проценты по вкладам, аренда жилья. Все суммы считают после налогов, то есть в том размере, который реально поступает на карту.
Расходы делятся на обязательные (жильё, коммунальные услуги, еда, транспорт, лекарства, платежи по кредитам), переменные (одежда, кафе, подарки) и накопления. Отдельно выделяют нерегулярные траты: страховка, ремонт, отпуск, подарки на праздники. Их проще разбить на 12 частей и откладывать понемногу каждый месяц.
Суть бюджетирования в том, чтобы сумма расходов не превышала доход, а разница шла в накопления. Если доход меняется (фриланс, подработка), планируйте по минимальной сумме за последние несколько месяцев.
Как составить бюджет за один вечер
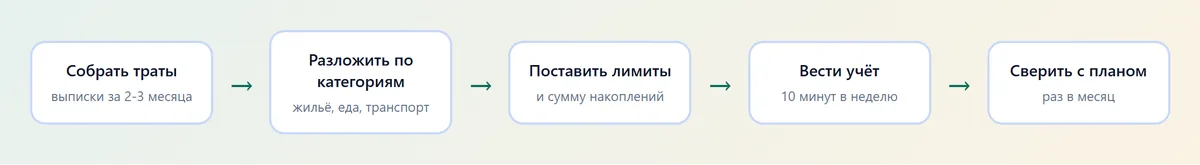
- Выгрузите траты за последние 2-3 месяца из банковских приложений. Это покажет реальную картину без догадок.
- Разложите траты по категориям: жильё, еда, транспорт, связь, здоровье, дети, одежда, развлечения, долги, прочее.
- Посчитайте средний ежемесячный доход семьи после налогов.
- Определите обязательные платежи и посчитайте их сумму.
- Установите лимиты на переменные категории и сумму накоплений.
- Через месяц сравните план с фактом и скорректируйте.
Не пытайтесь с первого раза записать каждую копейку. Достаточно, чтобы категории покрывали 90-95% трат, а остальное шло в "прочее". Чтобы быстро получить расчёт, используйте калькулятор семейного бюджета.
Калькулятор загружается. Если он не появился, включите JavaScript в браузере.
Правило 50/30/20 и другие подходы
Самая известная схема делит доход так: 50% на обязательные расходы, 30% на желания и 20% на накопления и погашение долгов. Это ориентир, а не закон. В регионах с высокой арендой обязательные траты легко превышают 60%, и тогда пропорцию сдвигают.
| Метод | Суть | Кому подходит |
|---|---|---|
| 50/30/20 | Доход делится на обязательное, желания, накопления | Тем, кто начинает вести бюджет |
| Конверты | Деньги на категорию лежат отдельно (наличные или счета) | Тем, кто тратит лишнее в кафе и магазинах |
| Нулевой бюджет | Каждый рубль получает назначение, остаток равен нулю | Семьям с нерегулярным доходом |
| Платить себе первым | Накопления переводятся в день получения дохода | Тем, кому сложно откладывать |
Выбирайте простой метод. Лучше довести до конца бюджет по правилу 50/30/20 в таблице, чем бросить сложную систему через две недели.
Пример бюджета семьи на месяц
Условный пример: семья из трёх человек, доход после налогов 100 000 рублей. Цифры иллюстративные, у вас будут свои.
| Категория | Сумма, рублей | Доля |
|---|---|---|
| Жильё и коммунальные услуги | 22 000 | 22% |
| Продукты и бытовые товары | 25 000 | 25% |
| Транспорт и связь | 8 000 | 8% |
| Здоровье, дети, образование | 10 000 | 10% |
| Одежда, досуг, подарки | 15 000 | 15% |
| Накопления и подушка | 20 000 | 20% |
Если по итогам месяца накопления равны нулю, смотрите на самые крупные категории: чаще всего экономия находится в продуктах, подписках и связи, а не в мелочах.
Подушка безопасности и цели
Подушка - запас денег на 3-6 месяцев обязательных расходов. Если расходы семьи 60 000 рублей в месяц, подушка составит 180-360 тысяч. Хранить её лучше на накопительном счёте или вкладе с возможностью снятия: доступ к деньгам важнее процента.
Сначала подушка, затем крупные цели: первоначальный взнос, образование, отпуск. Разбейте цель на ежемесячные взносы: 240 тысяч за 12 месяцев - это 20 тысяч в месяц. Конкретная сумма и срок мотивируют лучше размытой "накопить на что-нибудь".
Как сократить расходы без стресса
Резать всё подряд бесполезно: сначала ищите крупные и регулярные траты, там экономия заметнее.
Начните с крупных статей
Проверьте тарифы связи и интернета, страховки, регулярные подписки, абонементы, которыми вы не пользуетесь. Отмена трёх-четырёх лишних подписок часто экономит 1-2 тысячи рублей в месяц. Много идей собрано в статье 41 совет как сэкономить деньги дома.
Планируйте питание
Продукты - самая управляемая категория. Меню на неделю, список покупок и сравнение цен в двух-трёх магазинах снижают расходы на еду на 10-20%, потому что исчезают импульсные покупки.
Не копите кредиты
Если есть кредиты, сначала погашайте самый дорогой по ставке. Платежи по долгам лучше держать не выше трети дохода. Рассрочки и займы до зарплаты съедают бюджет быстрее всего.
Совет: договоритесь в семье об одной сумме "личных" денег на каждого взрослого, которую можно тратить без отчёта. Это снижает споры и помогает придерживаться плана.
Как увеличить доходную часть
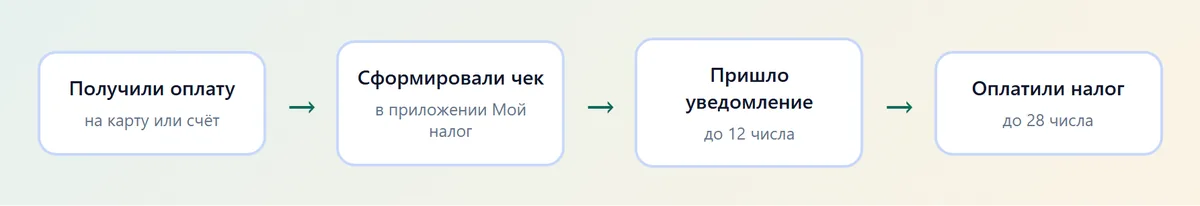
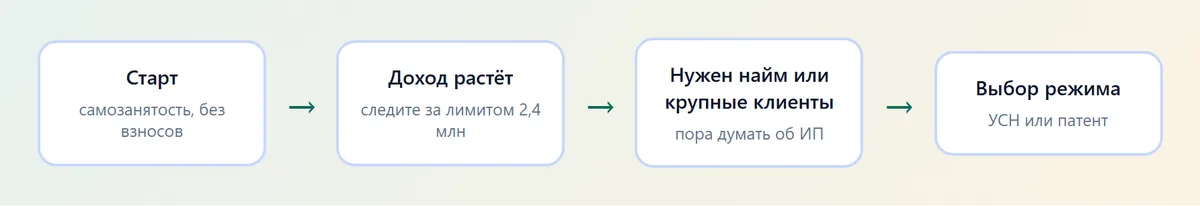
Когда сокращать уже нечего, остаётся работать над доходом. Подработка онлайн, фриланс или самозанятость добавляют деньги в бюджет, но налоги нужно учитывать заранее. Ставки 4% и 6% разобраны в статье налог самозанятого в 2026 году. Идеи подработки на дому собраны в материале про подработку онлайн, а общий раздел сайта - деньги, налоги и бизнес.
Приложения и таблицы для ведения бюджета
Вести учёт можно в Excel или Google Таблицах, в заметках телефона или в приложениях банков, которые сами разбивают траты на категории. Главное - регулярность: 10 минут раз в неделю для сверки плана и факта достаточно.
Если семья ведёт бюджет вместе, заведите общую таблицу и договоритесь, кто вносит траты. Раз в месяц выделяйте полчаса на разбор: что превысили, что осталось, сколько ушло в накопления.
Вопросы и ответы
Как правильно вести семейный бюджет?
Фиксируйте доходы и траты по категориям, ставьте лимиты на переменные расходы и раз в месяц сверяйте план с фактом. Сначала достаточно таблицы или приложения банка.
Что такое правило 50/30/20?
Это деление дохода: 50% на обязательные расходы, 30% на желания и 20% на накопления. Пропорции можно менять под свою ситуацию.
Сколько нужно откладывать от дохода?
Ориентир - 10-20% дохода. Если пока не получается, начните хотя бы с 5% и повышайте долю по мере сокращения расходов.
Какая подушка безопасности нужна семье?
Запас на 3-6 месяцев обязательных расходов: жильё, еда, транспорт, лекарства, платежи по кредитам.
Как вести бюджет при нерегулярном доходе?
Планируйте по минимальному доходу за последние месяцы, а излишки в удачные месяцы направляйте в подушку и на обязательные платежи вперёд.